Inleiding
Deze paragraaf beschrijft op hoofdlijnen het grondbeleid, de resultaten, financiële prognose en risico’s van het grondbedrijf. Parallel aan deze paragraaf grondbeleid is ook het Najaarsbericht 2026 opgesteld. Dit document kijkt vooral naar de toekomst en behandelt meer onderwerpen dan de verplichte elementen uit het Besluit begroting en verantwoording en op een hoger detailniveau. Voor meer informatie over het grondbedrijf en de grondcomplexen dan hierna opgenomen, verwijzen we naar het Najaarsbericht en de daarbij vertrouwelijk opgenomen projectbladen.
1. Visie op het grondbeleid
1.1 Grondbeleid
De gemeente Oss heeft de ambitie om verder te groeien naar een complete gemeente waarin werken, wonen en recreëren in balans zijn. Hiertoe is de ambitie om vanaf 2025 tot 2040 ongeveer 10.000 nieuwe woningen toe te voegen aan de voorraad. Circa 1.650 woningen hiervan vinden vanaf 2027 plaats binnen actieve grondexploitaties van het grondbedrijf. De toekomstige complexen (IMVA’s) leveren een substantiële bijdrage van circa 1.850 woningen.
Om de ambities op het gebied van woningbouw te realiseren voeren we een dynamisch en flexibel grondbeleid. Dit betekent dat we per gebiedsontwikkeling een passende rol kiezen. In sommige gevallen kunnen we ervoor kiezen om de markt zijn werk te laten doen en een faciliterende rol aan te nemen. In andere gevallen kan dat juist betekenen dat het grondbedrijf actief gronden aankoopt, beheert, ontwikkelt en uitgeeft om een ontwikkeling of beleidsdoelen mogelijk te maken. Zo blijft de regie voor de ontwikkeling, bijvoorbeeld over de ruimtelijke kwaliteit, grondprijzen, het tempo van de ontwikkeling en de stedenbouwkundige invulling van deze locaties bij ons als gemeente.
2. Financiële positie
2.1 Projectenportefeuille
Onderstaande tabel geeft een overzicht van de lopende grondexploitaties. Dit zijn er 18 inclusief de restantcomplexen. In 2026 is de grondexploitatie 'Oss - Raadhuislaan Zuid' geopend. Naar verwachting wordt bij het vaststellen van de jaarrekening 2026 de grondexploitatie 'Oss - Kapelaan Nausstraat' overgeheveld naar restantcomplexen.
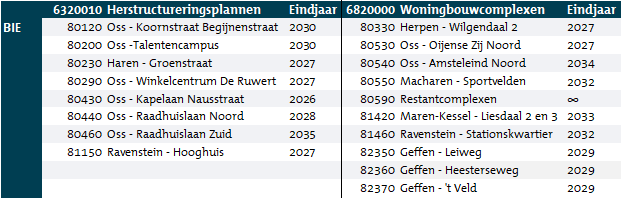
Naast de lopende grondexploitaties zijn er nog 6 IMVA’s die naar verwachting in de toekomst worden geopend. Deze vormen momenteel nog een voorbereidingskrediet. Over een eventuele activering naar een exploitatie of het treffen van een nieuwe IMVA vindt in de toekomst separate besluitvorming plaats.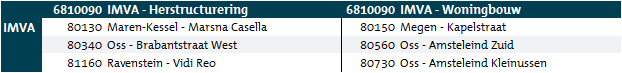
2.2 Verkopen
2.2.1. Woningbouw
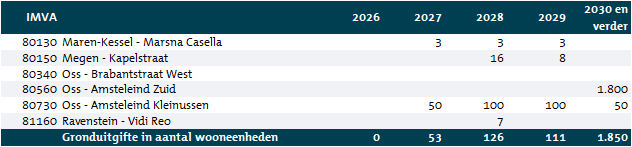
Onderstaande tabel geeft inzicht in de verwachte uitgifte van wooneenheden, oftewel kavels en appartementen. Daarbij is een onderscheid gemaakt tussen de actieve exploitaties en de nog te openen complexen conform de verdeling zoals omschreven in paragraaf 2.1. Zichtbaar is dat de aantallen wooneenheden van de actieve grondexploitatie na een daling weer toenemen. Dit komt voornamelijk door het openen van de grondexploitatie 'Oss - Raadhuislaan Zuid'. In totaliteit zijn nog 1.979 wooneenheden voorzien vanaf 2026. De huidige IMVA’s gaan in de toekomst een grote bijdrage aan de woningvoorraad leveren, omdat hier enkele omvangrijke exploitaties tussen zitten. Dit betreft ongeveer 1.850 woningen. Let wel, in de laatste kolom (2030 en verder) zijn alle aantallen bij elkaar opgeteld tot en met het laatste jaar dat een exploitatie naar verwachting actief is. Andere opmerking hierbij verdient wel dat de IMVA’s nog aan veranderingen onderhevig zijn en afhankelijk zijn van toekomstige politieke besluitvorming en omstandigheden.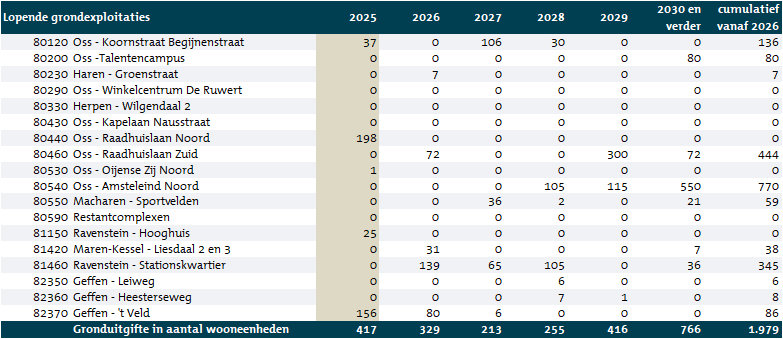
2.2.2. Bedrijventerreinen
Met betrekking tot de bedrijventerreinen is door een vertraagde verkoop de werkelijke uitgifte van de laatste kavel op Vorstengrafdonk gepland voor 2027. In Piekenhoef zijn nog 2 woon-werk kavels beschikbaar. Uitgifte van deze kavels is gepland in 2027. Voor beide projecten geldt dat deze zijn opgenomen in Restantcomplexen.
Een uitzondering is Heesch West, welke als gemeenschappelijke regeling met de gemeenten 's-Hertogenbosch en Bernheze hier niet wordt meegenomen. Heesch West is geen onderdeel van de financiële verslaglegging in deze paragraaf, met uitzondering van de hoogte van de bijbehorende Reserve Risico’s Heesch West in paragraaf 3.1.
2.3 Winst- en verliesnemingen
2.3.1. Winstnemingen
Winstnemingen zijn verplicht en gebeuren op basis van het zogenoemde principe van “percentage of completion”. Conform deze POC-methode wordt in 2027 ruim € 4,6 miljoen verwacht ten gunste van de algemene bedrijfsreserve (ABR). Vanaf 2028 verwachten we (exclusief IMVA’s) nog bijna € 2,7 miljoen aan winst te kunnen nemen tot en met 2030. In navolgende tabel wordt tevens rekening gehouden met bijna
€ 3,3 miljoen winst vanaf 2030. Deze winst betreft alleen nog de grondexploitaties Liesdaal in Maren-Kessel en Amsteleind Noord in Oss.
2.3.2. Verliesnemingen
Behalve positieve complexen beschikt de gemeente ook over negatieve exploitaties. Voor dergelijke verliezen zijn verliesvoorzieningen getroffen. Als een verlieslatend complex wordt afgesloten, dan dekken we het tekort af met die voorziening. In 2027 wordt circa € 3,9 miljoen aan verlies genomen. In de jaren daarna wordt nog € 16,1 miljoen aan verlies genomen, wat in totaal uitkomt op € 20,0 miljoen verlies vanaf 2027. In de navolgende tabel zijn de gedane en toekomstige winst- en verliesnemingen tezamen zichtbaar.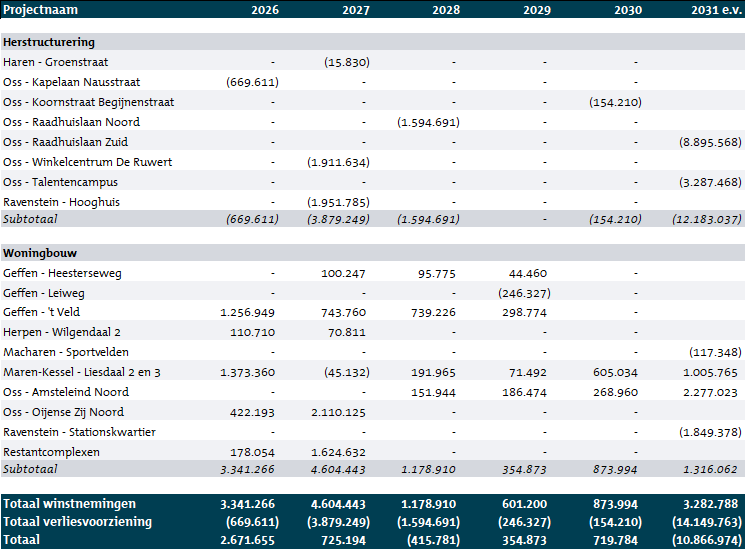
3. Reserves, risico's en weerstandsvermogen
3.1 Reserves en voorzieningen
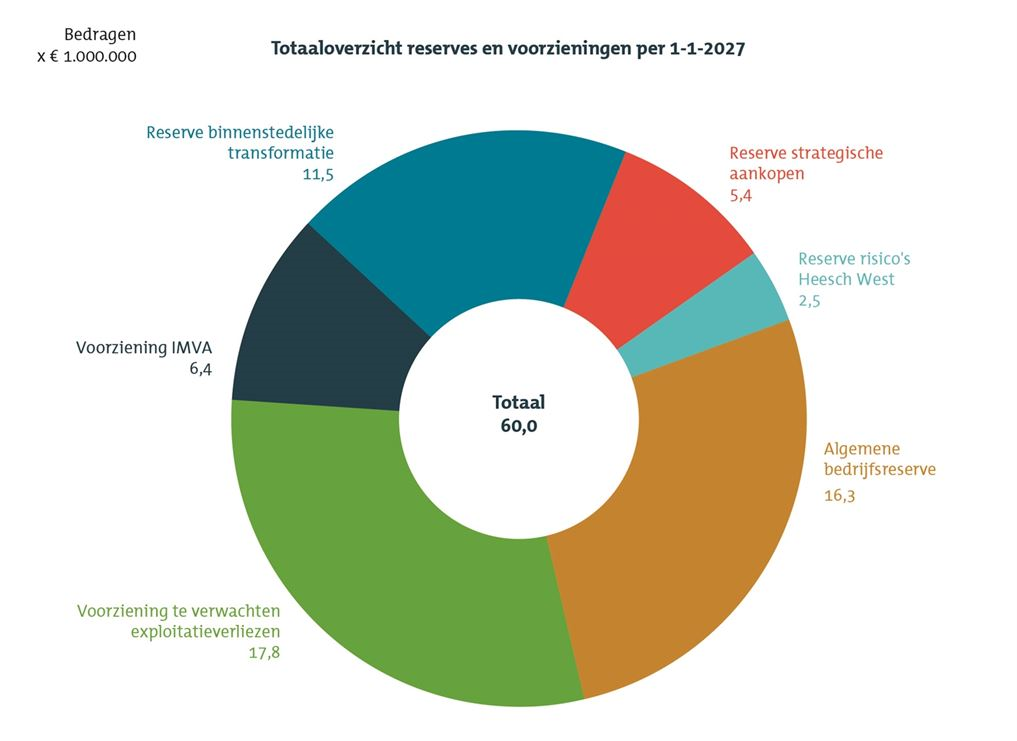
In totaal beheert het Osse grondbedrijf voor omstreeks € 60,0 miljoen aan reserves en voorzieningen per 1 januari 2027. Met een voorziening dekken we toekomstige verliezen en andere kosten af. Een reserve daarentegen gebruiken we om risico’s af te dekken. De verdeling in reserves en voorzieningen is zichtbaar in het navolgende cirkeldiagram. Daarin valt onder andere af te lezen dat bijvoorbeeld de ABR € 16,3 miljoen bedraagt en dat er achtereenvolgens € 11,5 en € 17,8 miljoen in de reserve binnenstedelijke transformaties en voorziening exploitatieverliezen zit. In de volgende paragrafen staat voor sommige onderdelen een nadere toelichting.
3.2. Stand van de Algemene bedrijfsreserve (ABR)
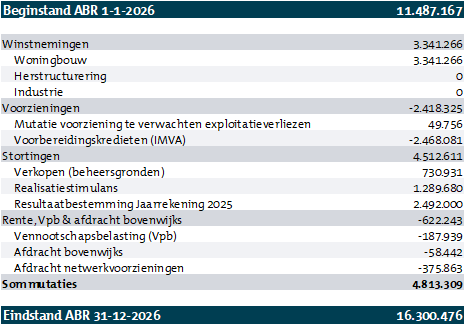
Onderstaande tabel toont de mutaties in 2026, toen was de beginstand € 11,5 miljoen. De verwachten mutaties leiden tot een eindstand van € 16,3 miljoen. De grafiek daaronder geeft daarbij inzicht in het toekomstige verloop van de ABR (de eindstand van een jaar is daarin gepresenteerd als 1 januari van het jaar erop).
De lichtblauwe lijn in de navolgende grafiek geeft de prognose van het MPG 2026 (jaarrekening 2025) weer en de rode lijn het vereiste weerstandsvermogen. De blauwe kolommen betreffen de meest actuele raming bij voorliggende begroting. Rekening houdende met de geschatte mutaties in 2026, bedraagt de ABR per 1 januari 2027 naar verwachting € 16,3 miljoen. De ABR groeit vermoedelijk verder naar € 26,9 miljoen in 2031. Wanneer het benodigde weerstandsvermogen van € 20,7 miljoen in 2027 zuiver wordt afgezet tegen de ABR, dan is er sprake van een fictief tekort van € 4,4 miljoen. Echter, afgezet tegen het totale weerstandsvermogen van de gehele gemeente binnen de concerngedachte is dit niet problematisch. De komende jaren wordt deze discrepantie minder. In 2028 stijgt de ABR boven het benodigde weerstandsvermogen. Het benodigde weerstandsvermogen groeit naar verwachting verder naar € 21,3 miljoen per begin 2031. Deze cijfers zijn zonder inbegrip van de IMVA’s. In de paragraaf weerstandsvermogen en risicobeheersing vindt u meer informatie over de weerstandscapaciteit.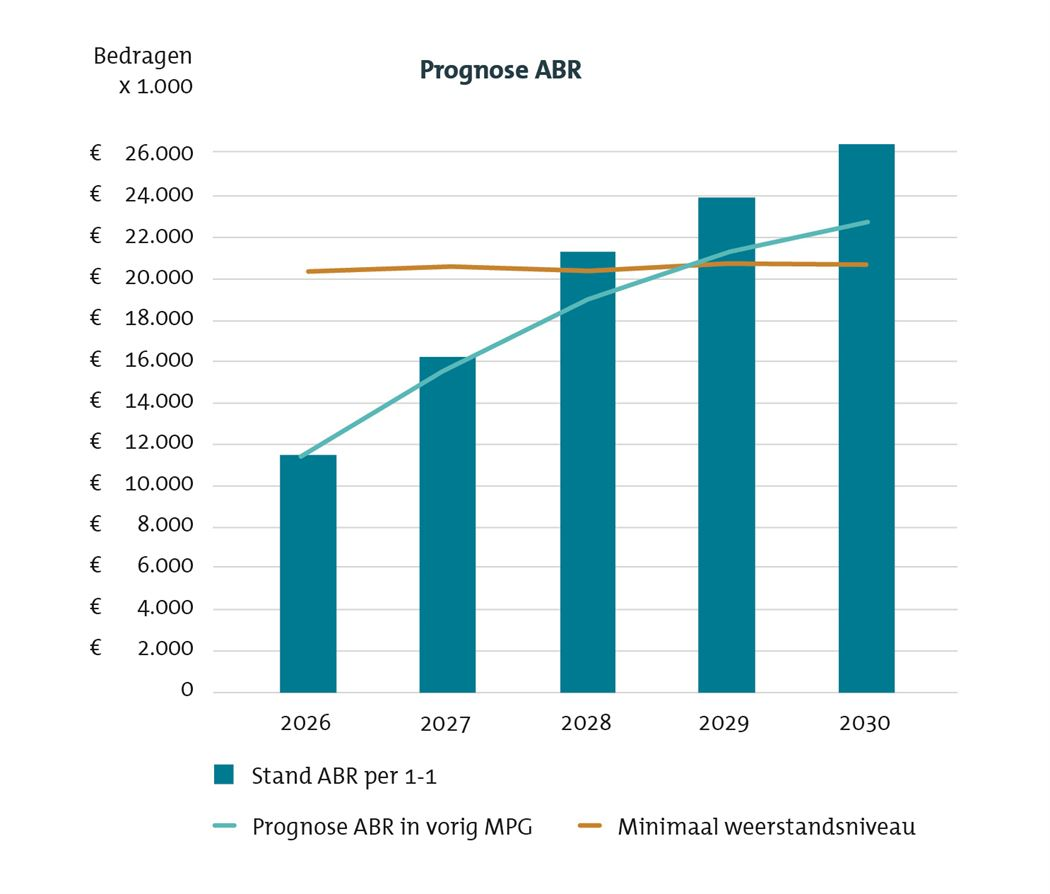
3.3. Verschillenanalyse tussen MPG 2026 en Najaarsbericht 2026
De ABR is per 1 januari 2027 naar verwachting € 0,7 miljoen hoger dan de prognose in het MPG 2026. In het Najaarsbericht 2026 staat voor de afwijkingen ten opzichte van het MPG 2026 een tekstuele toelichting. Belangrijkste oorzaken van wijzigingen ten opzichte van het MPG 2026 zijn onder meer resultaatbestemming bij de jaarrekening ten gunste van de ABR (€ 2,5 miljoen positief), het opschuiven van winstnemingen (€ 1,8 miljoen negatief), bijstelling van de voorziening IMVA (€ 0,4 miljoen negatief) en bijstelling van de verwachte uitkering realisatiestimulans (€ 0,3 miljoen positief).
3.4. Risicoanalyse
De resultaten van de grondexploitaties zijn gebaseerd op uitgangspunten en parameters die, gelet op de huidige markt en inzichten, het meest reëel lijken voor de looptijd van het project. Deze inschattingen resulteren in een beoogd projectresultaat: de eindwaarde. Het is en blijft echter altijd een inschatting zolang een project niet is afgerond. Kansen en risico’s binnen een project kunnen ervoor zorgen dat het projectresultaat in de toekomst naar boven of beneden afwijkt. Om inzicht te krijgen in de bandbreedte waarbinnen het projectresultaat zich zal gaan bevinden, voeren we een risicoanalyse uit. Dit doen we via de analyse Monte Carlo. In deze risicoanalyse benoemen we een aantal standaardrisico’s die kunnen optreden. Dat kunnen incidentele risico’s of conjuncturele risico’s zijn. Het verschil tussen het vastgestelde resultaat en het resultaat als gevolg van de risicoanalyse, dekken we af via de Algemene bedrijfsreserve (ABR) en indien nodig overige reserves. Mocht het risico zich voordoen, dan hebben we de benodigde gelden daarvoor apart gezet en treedt er dus geen dekkingsprobleem op. Hoe hoog dit bedrag moet zijn, hangt af van de wijze van inschatting van de hoogte van zowel de kansen als de risico’s.
Naast het afdekken van risico’s geeft het risicobeheer ook inzicht in wanneer er een afroming van de ABR kan plaatsvinden of juist niet. In de ABR worden namelijk winsten uit de grondexploitaties gestort en verliezen via de voorziening te verwachten exploitatieverliezen verrekend. Het bedrag aan risico’s moet bij voorkeur altijd afgedekt kunnen worden met de ABR. Het verschil tussen het vastgestelde resultaat en het resultaat als gevolg van de risicoanalyse, dekken we af via de ABR en indien nodig via de overige reserves binnen het grondbedrijf of de gemeente. De eventuele afweging en afdekking vindt plaats op concernniveau. Bovendien loopt het saldo van de ABR op. Hieruit kan in beginsel worden geconcludeerd dat er voldoende vermogen is om de mogelijk optredende risico’s op te vangen.
3.5. Weerstandsvermogen (buffer)
De genoemde Monte-Carlomethode, die in het Najaarsbericht uitgebreid wordt toegelicht, leidt tot een bepaald risicobedrag per exploitatie. Deze bedragen tellen we bij elkaar op en bedraagt in 2027 € 20,7 miljoen. Dit is het risicoprofiel van alle grondexploitaties samen. In onderstaande afbeelding is dit bedrag opgedeeld in categorieën. De risico’s bij de woningbouwcomplexen zijn in voorliggend Najaarsbericht lager ingeschat dan bij het MPG 2026. Bij herstructureringscomplexen zijn de risico's nagenoeg gelijk.
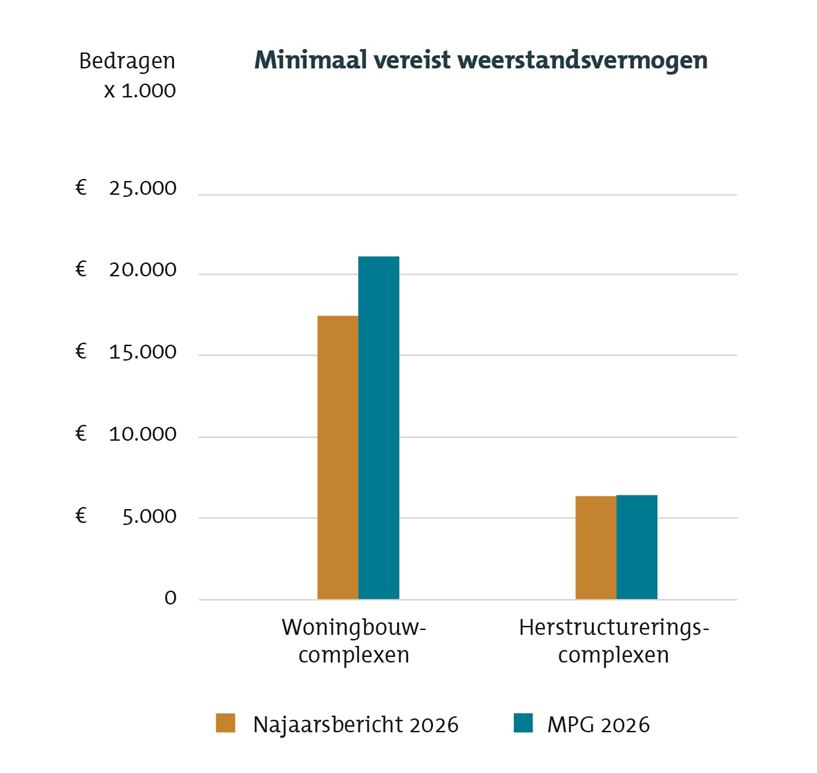
De ABR moet van voldoende omvang zijn om alle risico’s af te dekken. We dekken echter niet het gehele bedrag van € 20,7 miljoen af. Hierbij maken we onderscheid tussen projecten met een tekort en winstgevende projecten:
Projecten met een tekort: als het risico zich voordoet, resulteert dit in een extra verliesneming ten laste van de ABR. Verliezen moeten namelijk direct genomen worden en binnen het project is immers geen positief saldo voorhanden ter dekking. Het risicoprofiel van alle verliesgevende projecten is circa € 19,5 miljoen.
Projecten met winst: Als het risico zich voordoet, sluit het complex in de toekomst met een lagere winstneming af. In beginsel heeft het project in een bepaalde mate ruimte om de tegenvallers op te vangen tot en met de hoogte van de positieve eindwaarde. Voor de winstgevende projecten geldt een risicoprofiel van € 4,5 miljoen. De blootstelling aan de risico’s is echter minder. Een deel van de winst moet nog worden genomen en kan dus een deel van de risico’s opvangen binnen de jaarschijf. Echter is een deel van de winsten al genomen, dus daar bestaat een kans op terugboeken. Dit deel bedraagt € 1,2 miljoen en wordt meegenomen in de minimale omvang van het weerstandsvermogen.
Per 2026 is de minimale omvang van de ABR dan ook bepaald op afgerond € 20,7 miljoen, gebaseerd op de optelsom van € 19,5 en € 1,2 miljoen.
3.6. Reserves
Het verloop van de reserves is een weerspiegeling van geactualiseerde prognoses en risicoanalyse. Het hieronder getoonde staafdiagram geeft het verloop van de reserves van het grondbedrijf weer op basis van die actualisaties, waarbij per staaf de reserves bij elkaar zijn opgeteld. De beginstand van 2026 is de daadwerkelijke eindstand van 2025 en de beginstand van 2027 betreft de verwachte eindstand van 2026 evenals de jaren erna inschattingen betreffen. De oranje stippellijn geeft het minimale weerstandsvermogen weer.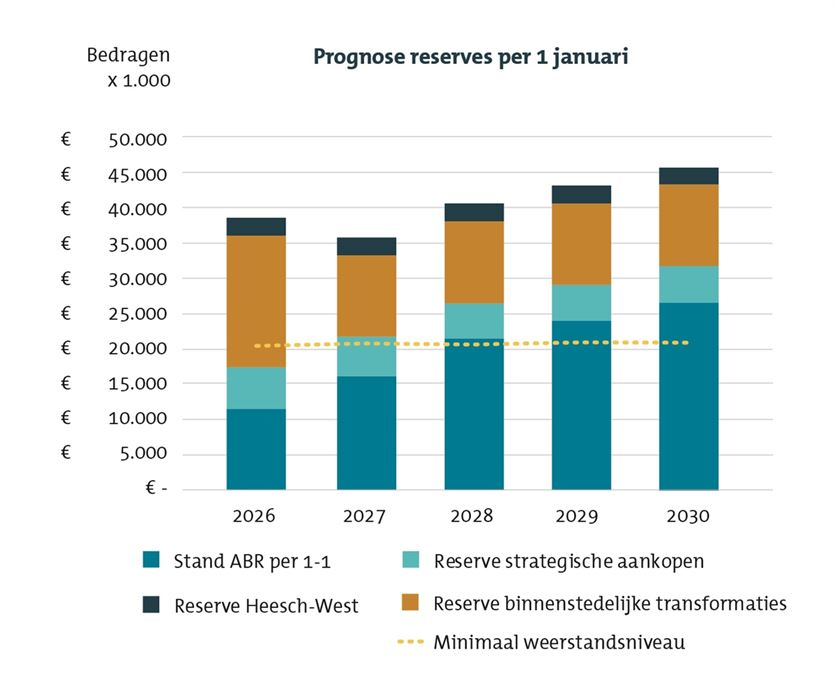
3.7 Voorzieningen
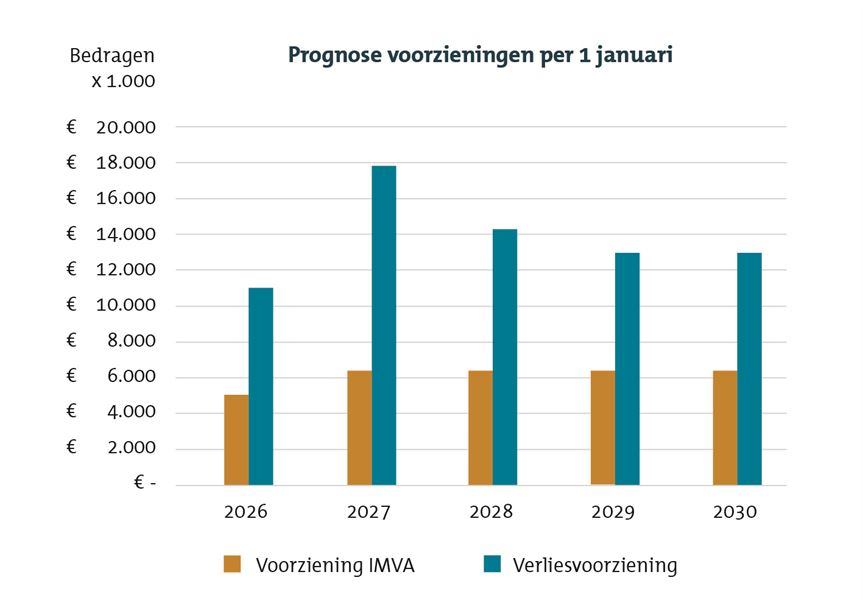
Het staafdiagram toont hoe de voorzieningen van het grondbedrijf zich ontwikkelen. De beginstand voor 2027 is gebaseerd op actuele prognoses en risicoanalyses. We onderscheiden drie voorzieningen binnen het grondbedrijf:
- Voorziening te verwachten exploitatieverliezen (verliesvoorziening)
De verwachte beginstand in 2027 is € 17,8 miljoen. Deze voorziening loopt op 0 op het moment dat alle verlieslatende grondexploitaties zijn afgerond. - Voorziening IMVA
Deze voorziening dekt de voorbereidingskosten van toekomstige grondexploitaties die mogelijk niet doorgaan. Als een project wordt stopgezet, kunnen de gemaakte kosten hiermee worden opgevangen. De verwachte beginstand in 2027 is € 6,4 miljoen.
Conclusie
Het Osse grondbedrijf kent uiteenlopende exploitaties met winsten en verliezen. Zichtbaar is dat het aantal verlieslatende projecten toeneemt ten opzichte van het verleden waardoor reserves onder druk kunnen komen te staan. De meeste nieuwe of nog nieuw te activeren exploitaties zijn verlieslatend, hoewel dat niet voor alle exploitaties geldt. Daarentegen worden nog steeds de financiële vruchten geplukt van de winstgevende complexen, omdat deze winsten in tegenstelling tot verliezen pas in de loop van de tijd aan de reserves worden toegevoegd. De winsten lopen echter vanaf 2028 aanzienlijk af. De ABR is van een nulstand begin 2024 onder andere dankzij toevoeging van de realisatiestimulans gestaag aan het groeien en bereikt in 2028 het punt dat de stand boven het minimale weerstandsvermogen uitkomt.